Unfallgutachter: Aufgaben, Kosten und Ihre Rechte nach dem Verkehrsunfall
Ein Unfallgutachter dokumentiert den Schaden an Ihrem Fahrzeug neutral und nachvollziehbar – und schafft damit die Grundlage für eine vollständige Schadenregulierung. Hier erfahren Sie, welche Aufgaben ein Kfz-Sachverständiger übernimmt, wer sein Honorar bezahlt und warum Sie den Gutachter nach einem unverschuldeten Unfall selbst aussuchen dürfen.
Kostenlose Ersteinschätzung »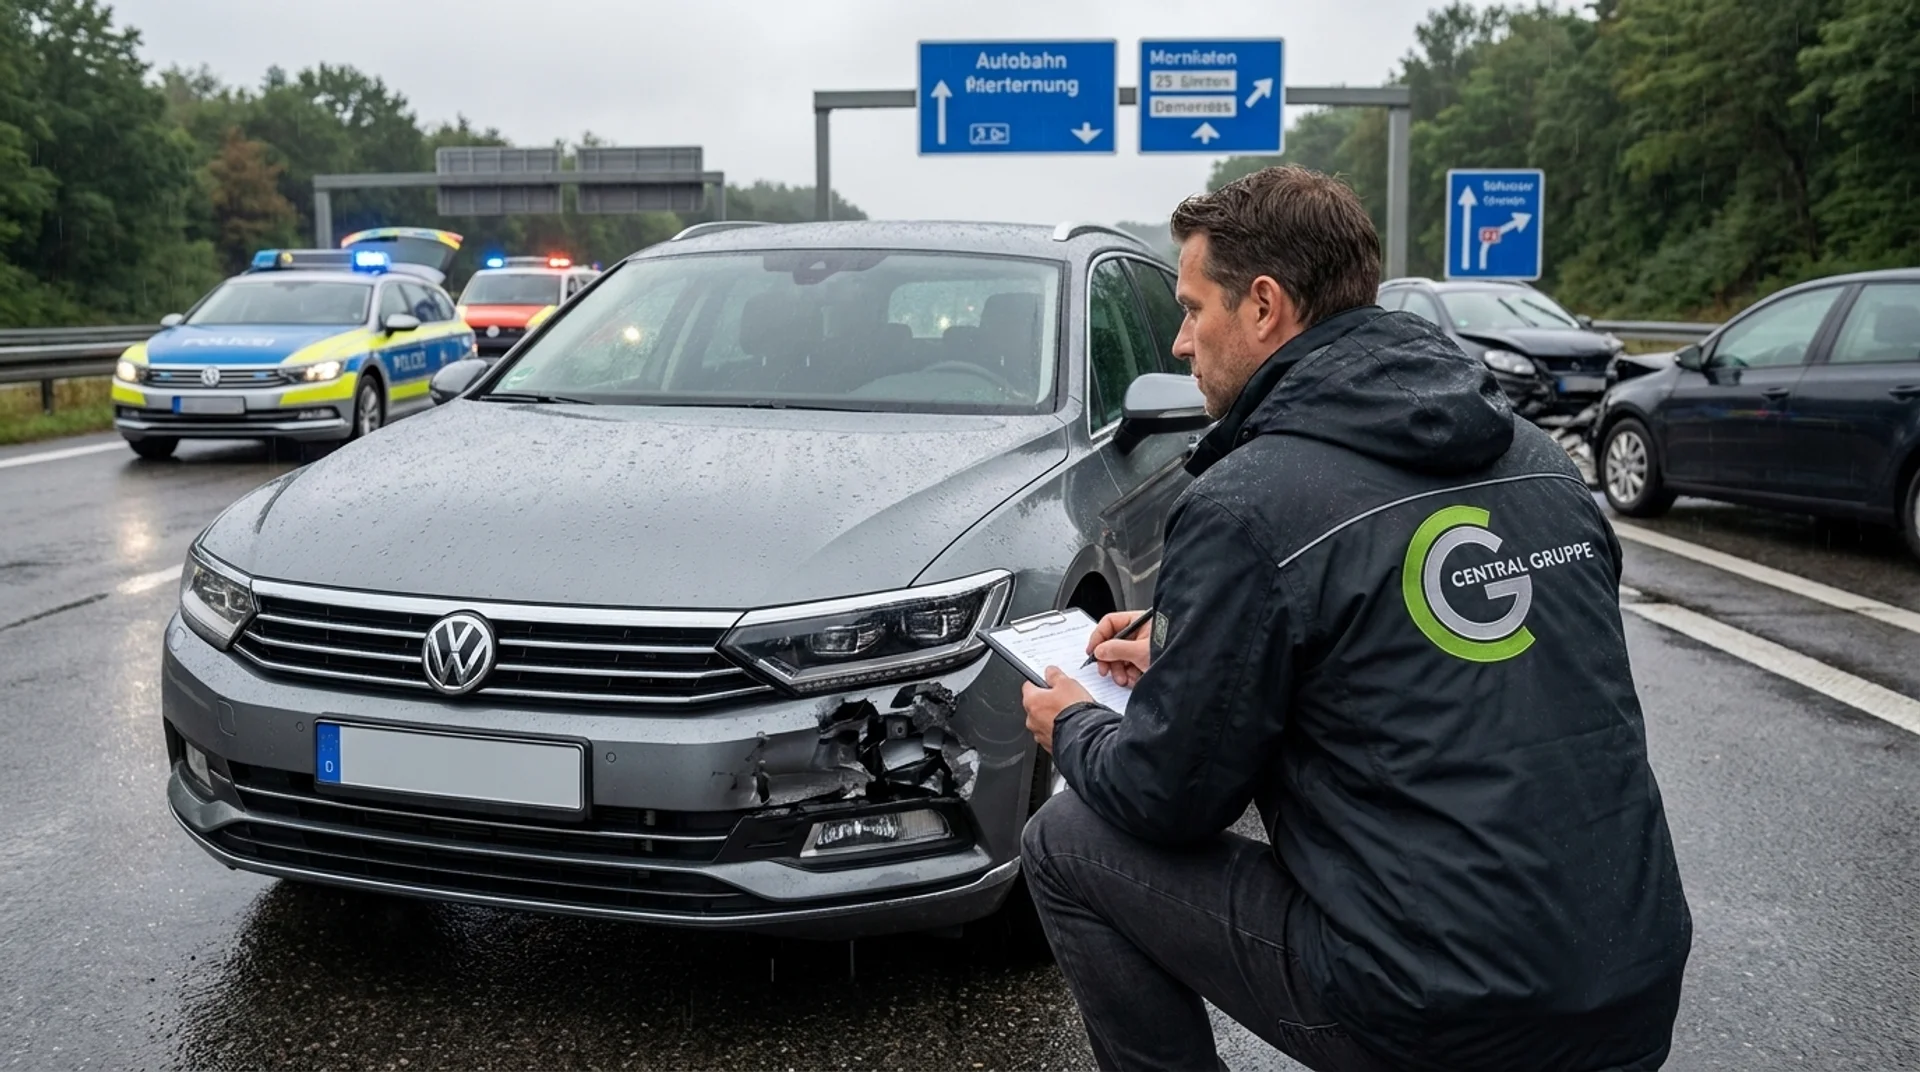
💡 Das Wichtigste in Kürze
-
Der Unfallgutachter arbeitet für Sie, nicht für die Versicherung:
Er nimmt den Schaden technisch auf, kalkuliert die Reparaturkosten und bewertet Wertminderung, Restwert und Nutzungsausfall – neutral und beweissicher. -
Freie Gutachterwahl ist Ihr Recht:
Nach einem unverschuldeten Unfall bestimmen Sie, wer Ihr Fahrzeug begutachtet. Einen Gutachter der gegnerischen Versicherung müssen Sie nicht akzeptieren. -
Die Kosten trägt in der Regel die Gegenseite:
Bei klarer Haftung gehören die Sachverständigenkosten nach § 249 BGB zum erstattungsfähigen Schaden. -
Ab rund 750 Euro Schaden sinnvoll:
Oberhalb der Bagatellgrenze lohnt sich ein vollständiges Unfallgutachten. Darunter genügt meist ein Kostenvoranschlag. -
Qualifikation ist entscheidend:
Achten Sie auf Meisterbrief oder Ingenieurabschluss, Zertifizierung, Haftpflichtversicherung und regionale Marktkenntnis – daran erkennen Sie einen belastbaren Sachverständigen.
Nach einem Verkehrsunfall zählt jede Entscheidung. Wer den Schaden zuerst dokumentiert und wie sauber diese Dokumentation ausfällt, entscheidet oft darüber, ob am Ende der volle Schadenersatz fließt – oder ob Positionen wie Wertminderung und Nutzungsausfall stillschweigend unter den Tisch fallen. Genau an dieser Stelle kommt der Unfallgutachter ins Spiel.
Ein Unfallgutachter – korrekt: ein Kfz-Sachverständiger – ist kein Verwaltungsschritt und kein „Papierkram“, sondern Ihr technischer Sachwalter. Er stellt fest, was tatsächlich beschädigt wurde, was die Instandsetzung kostet, wie lange sie dauert und welchen wirtschaftlichen Nachteil Sie darüber hinaus erleiden. Aus dieser Feststellung entsteht ein Dokument, mit dem Sie gegenüber der gegnerischen Haftpflichtversicherung nicht mehr argumentieren müssen, sondern belegen können.
In der Praxis erleben wir bei der Central Gruppe täglich, wie groß der Unterschied zwischen einer geschätzten und einer sauber ermittelten Schadenhöhe sein kann. Dieser Ratgeber erklärt Ihnen deshalb Schritt für Schritt, was ein Unfallgutachter leistet, wann Sie ihn brauchen, was er kostet, wer zahlt – und woran Sie einen wirklich unabhängigen Sachverständigen erkennen.
Inhaltsverzeichnis
- Was ist ein Unfallgutachter?
- Die Aufgaben eines Unfallgutachters im Überblick
- Tabelle: Was der Gutachter ermittelt – und warum es Geld wert ist
- Wann sollten Sie einen Unfallgutachter beauftragen?
- Freie Gutachterwahl: Ihr Recht nach § 249 BGB
- Unabhängiger Unfallgutachter vs. Versicherungsgutachter
- Was kostet ein Unfallgutachter – und wer zahlt?
- Tabelle: Kostenübernahme je nach Unfallkonstellation
- Ablauf: In 4 Schritten zum fertigen Unfallgutachten
- Checkliste: Diese Unterlagen braucht der Gutachter
- Woran Sie einen guten Unfallgutachter erkennen
- Unfallgutachter in Kassel und Nordhessen
- Sonderfälle: Teilschuld, Leasing, Totalschaden, Vorschäden
- Die 7 häufigsten Fehler nach einem Unfall
- Fazit
- FAQ
"Nach einem Unfall hast du das Recht auf einen unabhängigen Sachverständigen deiner Wahl. Lass dich nicht auf den Gutachter der gegnerischen Versicherung ein – wir vertreten ausschließlich deine Interessen."
Was ist ein Unfallgutachter?
Ein Unfallgutachter ist ein Kfz-Sachverständiger, der Schäden an Fahrzeugen nach einem Verkehrsunfall technisch aufnimmt und wirtschaftlich bewertet. Die Begriffe Kfz-Gutachter, Unfallgutachter und Kfz-Sachverständiger meinen in der Praxis dasselbe: eine Fachkraft, die den Zustand eines Fahrzeugs vor und nach dem Schadenereignis objektiv feststellt.
Seine Arbeit endet nicht bei der Frage „Was kostet die Reparatur?“. Ein qualifizierter Unfallgutachter beantwortet auch, ob sich eine Reparatur wirtschaftlich überhaupt lohnt, welchen Marktwert das Fahrzeug vor dem Unfall hatte, welcher Wert nach dem Schaden verbleibt und welchen dauerhaften Wertverlust das Fahrzeug trotz fachgerechter Instandsetzung erleidet.
Wichtig zu verstehen: Die Berufsbezeichnung „Sachverständiger“ ist in Deutschland nicht geschützt. Wer die Qualität eines Gutachtens sicherstellen will, muss deshalb auf die tatsächliche Qualifikation schauen – etwa auf den Kfz-Techniker-Meister, ein einschlägiges Ingenieurstudium, eine Zertifizierung nach anerkanntem Standard oder eine öffentliche Bestellung durch die zuständige Kammer. Ein Gutachten ist am Ende immer nur so belastbar wie die Person, die es unterschreibt.
📌 Merksatz
Der Unfallgutachter ist der einzige Beteiligte im Regulierungsprozess, dessen Aufgabe ausschließlich darin besteht, den Schaden korrekt festzustellen – ohne wirtschaftliches Interesse am Ergebnis der Regulierung.
Die Aufgaben eines Unfallgutachters im Überblick
Viele Geschädigte unterschätzen den Umfang eines Unfallgutachtens. Es geht nicht nur um Fotos und eine Kostenschätzung, sondern um eine strukturierte technische und kaufmännische Bewertung, die vor Gericht Bestand haben muss. Zu den zentralen Aufgaben zählen:
- Schadenaufnahme am Fahrzeug: Sichtprüfung, Vermessung, Prüfung von Anbauteilen, Fahrwerk, Karosserie und – wo nötig – Auslesen von Steuergeräten.
- Beweissicherung: Hochauflösende Lichtbilder aus allen relevanten Perspektiven, Detailaufnahmen der Schadenzonen sowie Dokumentation von Kennzeichen, Kilometerstand und Fahrzeug-Identifizierungsnummer.
- Reparaturkalkulation: Ermittlung von Arbeitswerten, Ersatzteilpreisen, Lackierstufen und Stundenverrechnungssätzen anhand herstellerbezogener Kalkulationssysteme.
- Wiederbeschaffungs- und Restwert: Bewertung des Fahrzeugwerts vor dem Unfall und des verbleibenden Werts im beschädigten Zustand – Basis jeder Totalschadenprüfung.
- Merkantile Wertminderung: Feststellung des Wertverlusts, der dem Fahrzeug als Unfallwagen auch nach perfekter Reparatur anhaftet.
- Nutzungsausfall und Reparaturdauer: Einstufung in die Nutzungsausfallklasse und Angabe der voraussichtlichen Werkstatttage – die Grundlage für Ausfallentschädigung oder Mietwagenkosten.
- Abgrenzung von Vor- und Altschäden: Saubere Trennung zwischen unfallbedingten Schäden und bereits vorhandenen Beschädigungen – einer der häufigsten Streitpunkte mit Versicherungen.
- Plausibilitätsprüfung des Unfallhergangs: Passen die Schadenbilder zum geschilderten Hergang? Bei Bedarf folgt eine vertiefte forensische Unfallanalyse.
Aus all diesen Bausteinen entsteht ein Dokument, das der gegnerischen Versicherung als Anspruchsgrundlage vorgelegt wird – und das im Streitfall auch einem Gericht standhält.
Tabelle: Was der Gutachter ermittelt – und warum es Geld wert ist
Die folgende Übersicht zeigt, welche Positionen ein Unfallgutachter feststellt und welche finanzielle Bedeutung sie für Sie als geschädigte Person haben:
| Position im Gutachten | Was dahintersteckt | Bedeutung für Ihren Anspruch |
|---|---|---|
| Reparaturkosten | Arbeitswerte, Teile, Lackierung | Kernanspruch – konkret oder fiktiv abrechenbar |
| Wiederbeschaffungswert | Marktwert unmittelbar vor dem Unfall | Obergrenze bei Totalschaden |
| Restwert | Wert des beschädigten Fahrzeugs | Wird abgezogen – je realistischer, desto besser für Sie |
| Merkantile Wertminderung | Makel „Unfallwagen“ trotz Reparatur | Eigenständiger Zahlungsanspruch |
| Nutzungsausfallklasse | Einstufung des Fahrzeugtyps | Bestimmt den Tagessatz der Entschädigung |
| Reparaturdauer | Kalkulierte Werkstatttage | Multiplikator für Ausfall oder Mietwagen |
| Lichtbildanlage | Fotodokumentation aller Schäden | Beweismittel gegen nachträgliche Kürzungen |
| Vor- und Altschäden | Dokumentierte Abgrenzung | Schützt vor pauschalen Kürzungen |
Wer nur einen Kostenvoranschlag der Werkstatt vorlegt, verzichtet faktisch auf die Zeilen vier bis acht dieser Tabelle. Genau dort liegen jedoch häufig mehrere hundert bis mehrere tausend Euro. Mehr zu diesem Vergleich lesen Sie in unserem Ratgeber zum Schadengutachten nach Unfall.
Wann sollten Sie einen Unfallgutachter beauftragen?
Die kurze Antwort: möglichst früh – idealerweise, bevor das Fahrzeug repariert, verkauft oder auch nur gewaschen wird. Denn der Gutachter kann nur bewerten, was er noch sehen kann. Jede Veränderung am Fahrzeug macht die Beweisführung schwieriger.
Die entscheidende inhaltliche Grenze ist die sogenannte Bagatellgrenze. Sie liegt nach verbreiteter Rechtsprechung bei rund 750 bis 1.000 Euro. Liegt der voraussichtliche Schaden darüber, sind die Kosten eines vollständigen Gutachtens gegenüber der gegnerischen Haftpflicht in aller Regel erstattungsfähig.
Das Problem: Die Schadenhöhe lässt sich von außen kaum zuverlässig einschätzen. Ein Kratzer an der Heckstoßstange wirkt harmlos – bis sich zeigt, dass Halter, Parksensoren, Prallträger und Lackaufbau betroffen sind. Aus vermeintlichen 400 Euro werden dann schnell 2.000 Euro. Im Zweifel gilt daher: kurz anrufen und den Schaden einschätzen lassen, statt vorschnell auf ein Gutachten zu verzichten.
- Schaden voraussichtlich über 750 Euro: Unfallgutachten beauftragen – in der Regel erstattungsfähig.
- Schaden klar unter der Bagatellgrenze: Kostenvoranschlag der Werkstatt genügt meist.
- Schuldfrage strittig: Gutachten zur Beweissicherung – unabhängig von der Schadenhöhe.
- Verdacht auf verdeckte Schäden: Immer begutachten lassen, insbesondere bei Heck- und Seitenanstößen.
- Hochwertiges, junges oder seltenes Fahrzeug: Wertminderung fällt hier besonders ins Gewicht.
- Leasing- oder Finanzierungsfahrzeug: Gutachten schützt vor Nachforderungen bei Rückgabe.
Unfall gehabt? Lass deinen Schaden professionell begutachten!
Du hattest einen Unfall und weißt nicht, wie du vorgehen sollst? Wir begutachten dein Fahrzeug schnell, unabhängig und neutral – die Kosten trägt bei unverschuldetem Unfall die gegnerische Versicherung.
Jetzt Gutachten anfordern(Kostenlose Erstberatung | Gutachten in 24–48 h)
Freie Gutachterwahl: Ihr Recht nach § 249 BGB
Eines der wichtigsten und zugleich am wenigsten bekannten Rechte nach einem unverschuldeten Unfall ist die freie Wahl des Sachverständigen. Sie dürfen selbst entscheiden, wer Ihr Fahrzeug begutachtet. Einen von der gegnerischen Versicherung entsandten Gutachter müssen Sie nicht akzeptieren.
Rechtlicher Hintergrund ist der Grundsatz der Naturalrestitution nach § 249 BGB: Der Schädiger muss den Zustand herstellen, der ohne das schädigende Ereignis bestünde. Dazu gehören auch die Kosten eines zur Rechtsverfolgung erforderlichen Sachverständigengutachtens – nach ständiger Rechtsprechung des Bundesgerichtshofs, solange sich das Honorar im üblichen Rahmen bewegt.
In der Praxis wird dieses Recht regelmäßig unterlaufen. Typische Formulierungen am Telefon:
- „Wir schicken Ihnen morgen unseren Gutachter vorbei, dann ist die Sache schnell erledigt.“
- „Ein eigenes Gutachten brauchen Sie nicht, das übernehmen wir für Sie.“
- „Wir erstatten nur die Kosten eines von uns benannten Sachverständigen.“
- „Bringen Sie das Fahrzeug bitte in eine unserer Partnerwerkstätten.“
Diese Angebote klingen entgegenkommend, sind aber Teil des Schadenmanagements des Versicherers – eines Prozesses, dessen erklärtes Ziel die Senkung der Regulierungssumme ist. Sie sind weder zur Eile noch zur Annahme verpflichtet. Ruhig bleiben, eigenen Gutachter beauftragen, danach mit belastbaren Zahlen antworten: das ist der stärkere Weg.
📌 Ihr Recht auf einen Blick
Nach einem unverschuldeten Unfall wählen Sie den Unfallgutachter selbst aus. Die gegnerische Haftpflichtversicherung trägt die erforderlichen Sachverständigenkosten in der Regel vollständig. Ein Anruf bei der Versicherung ersetzt kein eigenes Gutachten – er ersetzt lediglich Ihre Verhandlungsposition durch die der Gegenseite.
Unabhängiger Unfallgutachter vs. Versicherungsgutachter
Warum ist die Unabhängigkeit so entscheidend? Weil ein Gutachter immer im Auftrag einer Partei tätig wird. Wer von der gegnerischen Versicherung beauftragt und bezahlt wird, bewertet denselben Schaden erfahrungsgemäß anders als jemand, der für die geschädigte Person arbeitet. Besonders sichtbar wird das bei Restwertangeboten und der Wertminderung.
| Kriterium | Unabhängiger Unfallgutachter | Versicherungsgutachter |
|---|---|---|
| Auftraggeber | Die geschädigte Person | Die gegnerische Versicherung |
| Interessenlage | Neutral, dokumentiert vollständig | Wirtschaftlich an den Versicherer gebunden |
| Wertminderung | Wird regelmäßig ausgewiesen | Tendenziell zurückhaltend angesetzt |
| Restwertermittlung | Regionaler, tatsächlich erreichbarer Markt | Häufig überregionale Sondermarkt-Angebote |
| Nutzungsausfall | Klasse und Dauer werden konkret benannt | Oft knapp bemessen |
| Beweiskraft für Sie | Hoch, auch im gerichtlichen Verfahren | Aus Geschädigtensicht eingeschränkt |
| Kosten | In der Regel von der gegnerischen Haftpflicht getragen | Trägt der Versicherer für sich selbst |
⚠️ Vorsicht bei überhöhten Restwertangeboten
Ein klassischer Fallstrick: Die Versicherung legt ein Restwertangebot eines überregionalen Aufkäufers vor, das deutlich über dem regionalen Marktniveau liegt. Rechnet man damit, sinkt Ihre Auszahlung – und das Fahrzeug müsste unter Umständen quer durch Deutschland verkauft werden. Ein unabhängiger Unfallgutachter ermittelt den Restwert auf dem Markt, der Ihnen tatsächlich zugänglich ist. Bestehen Zweifel an einem vorliegenden Gutachten, hilft eine Prüfung fremder Gutachten.
Was kostet ein Unfallgutachter – und wer zahlt?
Das Honorar eines Unfallgutachters wird in der Praxis überwiegend nach der ermittelten Schadenhöhe berechnet, ergänzt um Nebenkosten für Lichtbilder, Fahrt- und Schreibarbeiten. Eine gesetzliche Gebührenordnung wie bei Anwälten existiert nicht; als Orientierung dienen branchenübliche Honorartabellen, etwa die regelmäßig erhobenen Befragungsergebnisse des Sachverständigenverbands BVSK.
Für Sie als geschädigte Person ist die entscheidende Nachricht: Bei einem unverschuldeten Unfall zahlen Sie diese Kosten in der Regel nicht selbst. Die Sachverständigenkosten gehören zum erstattungsfähigen Schaden und werden von der gegnerischen Haftpflichtversicherung übernommen. Viele Sachverständigenbüros rechnen deshalb direkt mit dem Versicherer ab, sodass Sie nicht in Vorleistung treten müssen.
Anders sieht es bei selbstverschuldeten Unfällen, Kaskoschäden und Teilschuld aus. Hier kann die Kostenverteilung abweichen – und genau darüber sollten Sie vor der Beauftragung sprechen, damit es später keine Überraschungen gibt. Ein seriöser Gutachter klärt diese Frage von sich aus im Erstgespräch.
Tabelle: Kostenübernahme je nach Unfallkonstellation
| Konstellation | Wer trägt die Gutachterkosten? | Hinweis |
|---|---|---|
| Unverschuldeter Unfall | Gegnerische Haftpflicht, in der Regel zu 100 % | Freie Gutachterwahl gilt uneingeschränkt |
| Teilschuld (z. B. 50:50) | Anteilige Erstattung nach Haftungsquote | Restanteil ggf. über Kasko oder Rechtsschutz |
| Selbst verschuldeter Unfall | Grundsätzlich Sie selbst | Bei Vollkasko beauftragt oft der Versicherer |
| Wildunfall, Hagel, Vandalismus | Teil- bzw. Vollkaskoversicherung | Tarifbedingungen vorab prüfen |
| Schuldfrage noch offen | Zunächst offen, Erstattung nach Klärung | Frühe Beweissicherung besonders wichtig |
| Bagatellschaden (< 750 €) | In der Regel nicht erstattungsfähig | Kostenvoranschlag ist hier der übliche Weg |
Ablauf: In 4 Schritten zum fertigen Unfallgutachten
Der Weg vom Unfall bis zum fertigen Gutachten ist deutlich unkomplizierter, als viele befürchten. In der Regel sind Sie nach dem ersten Telefonat kaum noch selbst gefordert:
| Schritt | Was passiert? | Zeitrahmen |
|---|---|---|
| 1. Erstkontakt | Kurze Schilderung des Unfalls, Klärung von Haftung und Kostenträger, Terminvereinbarung. | wenige Minuten |
| 2. Besichtigung | Begutachtung vor Ort oder im Büro, Schadenaufnahme, Fotodokumentation, Fahrzeugdaten. | meist 30–60 Minuten |
| 3. Erstellung des Gutachtens | Kalkulation, Bewertung von Restwert, Wertminderung und Nutzungsausfall, Versand an Sie und die Versicherung. | ca. 2–5 Werktage |
| 4. Regulierung | Prüfung durch die Versicherung, Auszahlung oder Reparaturfreigabe, bei Bedarf Nachverhandlung. | ca. 2–6 Wochen |
Nach der Regulierung haben Sie grundsätzlich die Wahl zwischen der Reparatur in der Werkstatt und der fiktiven Abrechnung, bei der Sie sich den ermittelten Netto-Reparaturbetrag auszahlen lassen. Welcher Weg günstiger ist, hängt von Fahrzeugalter, Restwert und Ihren Plänen mit dem Auto ab. Die wirtschaftlichen Grundlagen dazu erläutern wir bei den wirtschaftlichen Bewertungen.
Checkliste: Diese Unterlagen braucht der Gutachter
✅ Checkliste für den Gutachtertermin
- Das beschädigte Fahrzeug: Möglichst ungewaschen und unrepariert – jede Veränderung erschwert die Beweisführung.
- Zulassungsbescheinigung Teil I: Für die eindeutige Identifikation des Fahrzeugs.
- Fahrzeugschlüssel: Für Funktionsprüfungen und das Auslesen von Fahrzeugdaten.
- Personalausweis: Zur Feststellung von Halter- bzw. Eigentümerstellung.
- Unfalldaten: Datum, Uhrzeit, Ort, Kennzeichen und Versicherung des Unfallgegners.
- Polizeiliches Aktenzeichen: Sofern die Polizei den Unfall aufgenommen hat.
- Fotos von der Unfallstelle: Endstellungen, Spuren, Umfeld – ideal direkt nach dem Unfall aufgenommen.
- Nachweise zu Vorschäden und Reparaturen: Rechnungen und Serviceheft zur sauberen Abgrenzung.
- Belege für Sonderausstattung: Erhöhen den Wiederbeschaffungswert spürbar.
- Leasing- oder Finanzierungsvertrag: Falls das Fahrzeug nicht in Ihrem Eigentum steht.
Praxistipp aus dem Alltag: Seien Sie beim Termin nach Möglichkeit selbst anwesend. Viele Rückfragen – etwa zum Unfallhergang oder zu älteren Reparaturen – lassen sich dann in zwei Minuten klären, statt später einen Aktenwechsel mit der Versicherung auszulösen.
Woran Sie einen guten Unfallgutachter erkennen
Weil die Berufsbezeichnung nicht geschützt ist, lohnt ein prüfender Blick, bevor Sie einen Auftrag erteilen. Diese Merkmale sprechen für fachliche Substanz:
- Nachweisbare Qualifikation: Kfz-Techniker-Meister, Ingenieurabschluss, Zertifizierung oder öffentliche Bestellung – schriftlich belegbar.
- Unabhängigkeit: Keine vertragliche Bindung an Versicherer, Autohäuser oder Restwertbörsen.
- Berufshaftpflichtversicherung: Selbstverständlich bei jedem seriösen Sachverständigenbüro.
- Regionale Marktkenntnis: Wer den lokalen Gebrauchtwagenmarkt kennt, ermittelt realistische Wiederbeschaffungs- und Restwerte.
- Schnelle Terminvergabe: Idealerweise innerhalb von 24 bis 48 Stunden nach dem Unfall.
- Verständliche Erklärungen: Ein guter Gutachter erklärt Wertminderung und Nutzungsausfall so, dass Sie mitreden können.
- Nachvollziehbare Dokumentation: Vollständige Lichtbildanlage, saubere Kalkulation, klare Abgrenzung von Vorschäden.
- Echte Bewertungen: Unabhängige Bewertungsportale sagen mehr als Selbstauskünfte auf der eigenen Website.
Genau diese Punkte prägen die Arbeit der Central Gruppe: Mit Kazim Kaymaz steht ein Kfz-Techniker-Meister an der Spitze des Büros, der Fahrzeugtechnik nicht nur aus dem Gutachterprogramm, sondern aus der Werkstattpraxis kennt. Diese Kombination aus handwerklichem Hintergrund und sachverständiger Bewertung ist der Grund, warum sich Schadenbilder korrekt einordnen und verdeckte Schäden zuverlässig erkennen lassen.
„Die meisten Geschädigten verlieren kein Geld, weil sie schlecht verhandeln – sondern weil der Schaden nie vollständig dokumentiert wurde. Wertminderung, Restwert und Nutzungsausfall fallen nicht vom Himmel: Sie müssen im Gutachten stehen, sauber begründet und belegt. Deshalb schaue ich mir jedes Fahrzeug persönlich an, bevor irgendjemand über Zahlen spricht.“
Unfallgutachter in Kassel und Nordhessen
Gerade bei Wiederbeschaffungs- und Restwert zeigt sich, wie wichtig regionale Nähe ist. Fahrzeugpreise unterscheiden sich je nach Region spürbar – ein Gutachten, das mit bundesweiten Durchschnittswerten oder überregionalen Aufkäuferangeboten arbeitet, bildet Ihren tatsächlichen Markt nicht ab.
Als Sachverständigenbüro mit Sitz in Kassel ist die Central Gruppe im nordhessischen Markt zu Hause: Ortstermine sind kurzfristig möglich, das Fahrzeug muss in vielen Fällen nicht bewegt werden, und die Bewertung orientiert sich an dem Markt, auf dem Sie Ihr Fahrzeug tatsächlich verkaufen oder ersetzen könnten. Bei nicht fahrbereiten Fahrzeugen kommt der Gutachter zum Standort – ob Werkstatt, Abschlepphof oder Privatgrundstück.
Neben klassischen Unfallgutachten deckt das Büro das gesamte Spektrum rund um die Schadenbewertung ab – von der Fahrzeugbewertung über die Unfallrekonstruktion bis zum begleitenden Schadenmanagement. Einen Überblick über alle Leistungen finden Sie in der Leistungsübersicht.
Sonderfälle: Teilschuld, Leasing, Totalschaden, Vorschäden
Teilschuld und ungeklärte Haftung
Auch bei einer Haftungsquote von 50:50 oder 70:30 bleibt das Recht auf einen eigenen Sachverständigen bestehen. Erstattet wird dann anteilig; den Restbetrag können je nach Vertrag Vollkasko oder Verkehrsrechtsschutz auffangen. Gerade in strittigen Fällen ist das eigene Gutachten besonders wertvoll, weil es den Schadenumfang unabhängig von der Haftungsfrage festschreibt.
Leasing- und Finanzierungsfahrzeuge
Bei Leasingfahrzeugen ist der Leasinggeber Eigentümer – Ansprüche sind häufig abgetreten, und der Leasingvertrag schreibt teils bestimmte Reparaturwege vor. Ein vollständiges Gutachten ist hier doppelt wichtig: Es dient der Regulierung und schützt Sie später bei der Fahrzeugrückgabe vor unberechtigten Minderwertforderungen.
Totalschaden und 130-Prozent-Grenze
Übersteigen die Reparaturkosten den Wiederbeschaffungswert, spricht man von einem wirtschaftlichen Totalschaden. Unter bestimmten Voraussetzungen kann eine Reparatur bis zu einer Grenze von 130 Prozent des Wiederbeschaffungswerts dennoch abgerechnet werden – dann aber unter strengen Bedingungen, etwa fachgerechter Reparatur nach Gutachtenvorgaben und Weiternutzung des Fahrzeugs. Ohne belastbares Gutachten ist dieser Weg praktisch nicht durchsetzbar.
Vorschäden am Fahrzeug
Vorschäden sind kein Grund zur Sorge, aber ein Grund zur Offenheit. Verschwiegene Altschäden werden bei der Prüfung regelmäßig entdeckt und gefährden den gesamten Anspruch. Sauber dokumentiert und fachlich abgegrenzt bleiben sie dagegen unproblematisch – der Gutachter weist aus, was neu und was alt ist.
Die 7 häufigsten Fehler nach einem Unfall
- Den Gutachter der Gegenseite akzeptieren.
Sie haben die freie Wahl – und sollten sie nutzen. - Das Fahrzeug vor der Begutachtung reparieren oder waschen.
Damit vernichten Sie Beweise, die später niemand rekonstruieren kann. - Nur einen Kostenvoranschlag einholen.
Wertminderung, Restwert und Nutzungsausfall bleiben dabei unberücksichtigt. - Ein Restwertangebot der Versicherung vorschnell annehmen.
Prüfen Sie es gegen die regionale Marktlage, bevor Sie verkaufen. - Zu lange warten.
Je später die Aufnahme, desto angreifbarer die Zuordnung der Schäden. - Vorschäden verschweigen.
Offenlegen und abgrenzen lassen ist immer der sicherere Weg. - Auf Nutzungsausfall verzichten.
Auch ohne Mietwagen besteht ein Entschädigungsanspruch, wenn Nutzungswille und Nutzungsmöglichkeit vorlagen.
Fazit: Der Unfallgutachter entscheidet über die Höhe Ihres Schadenersatzes
Ein Unfallgutachter ist kein zusätzlicher Kostenfaktor, sondern der Hebel, mit dem aus einem Schaden ein durchsetzbarer Anspruch wird. Er stellt fest, was beschädigt wurde, was die Instandsetzung kostet und welche wirtschaftlichen Nachteile darüber hinaus entstanden sind – nachvollziehbar, dokumentiert und im Streitfall belastbar.
Die zentrale Botschaft dieses Ratgebers: Sie bestimmen, wer Ihr Fahrzeug begutachtet. Wer diese Entscheidung der gegnerischen Versicherung überlässt, gibt die Kontrolle über die Bewertungsgrundlage aus der Hand. Wer dagegen früh einen unabhängigen, qualifizierten Sachverständigen einschaltet, verhandelt nicht über Schätzungen, sondern über Fakten.
Wenn Sie unsicher sind, ob sich ein Gutachten in Ihrem Fall lohnt, klären Sie das am besten in einem kurzen Gespräch – bevor das Fahrzeug repariert oder verkauft wird. Eine kostenlose Ersteinschätzung kostet Sie zehn Minuten und verhindert im besten Fall einen vierstelligen Fehler.
Häufig gestellte Fragen zum Unfallgutachter:
Ein Unfallgutachter nimmt den Fahrzeugschaden nach einem Verkehrsunfall technisch auf und bewertet ihn wirtschaftlich. Er dokumentiert die Schäden mit Lichtbildern, kalkuliert die Reparaturkosten und ermittelt Wiederbeschaffungswert, Restwert, merkantile Wertminderung, Reparaturdauer und Nutzungsausfallklasse.
Ja. Nach einem unverschuldeten Unfall haben Sie die freie Wahl des Sachverständigen. Sie sind nicht verpflichtet, einen von der gegnerischen Versicherung vorgeschlagenen Gutachter zu akzeptieren. Grundlage ist der Schadenersatzanspruch nach § 249 BGB.
Das Honorar richtet sich in der Praxis überwiegend nach der ermittelten Schadenhöhe, zuzüglich Nebenkosten für Lichtbilder, Fahrt- und Schreibarbeiten. Bei einem unverschuldeten Unfall trägt die gegnerische Haftpflichtversicherung diese Kosten in der Regel vollständig.
Oberhalb der Bagatellgrenze von rund 750 bis 1.000 Euro ist ein vollständiges Gutachten in der Regel sinnvoll und erstattungsfähig. Da sich die Schadenhöhe von außen kaum zuverlässig schätzen lässt, empfiehlt sich im Zweifel eine kurze Ersteinschätzung durch den Sachverständigen.
Die Besichtigung selbst dauert meist 30 bis 60 Minuten. Das fertige Gutachten liegt in der Regel innerhalb von zwei bis fünf Werktagen vor. Die anschließende Regulierung durch die Versicherung nimmt häufig zwei bis sechs Wochen in Anspruch.
Ein freier Unfallgutachter wird von der geschädigten Person beauftragt und bewertet den Schaden neutral. Ein Versicherungsgutachter arbeitet im Auftrag des gegnerischen Versicherers. Unterschiede zeigen sich in der Praxis vor allem bei der Wertminderung und bei Restwertangeboten.
Nicht zwingend. Bei nicht fahrbereiten Fahrzeugen kommt der Sachverständige in der Regel zum Standort – Werkstatt, Abschlepphof oder Privatgrundstück. Wichtig ist nur, dass das Fahrzeug vor der Besichtigung nicht repariert oder gereinigt wird.
Ja. Auch bei Teilschuld besteht ein anteiliger Anspruch, und der Schadenumfang muss unabhängig von der Haftungsquote korrekt festgestellt werden. Erstattet wird entsprechend der Quote; der verbleibende Anteil lässt sich je nach Vertrag über Kasko oder Verkehrsrechtsschutz abfedern.
Ja. Wenn Sie Zweifel an einem Gutachten der Gegenseite haben – etwa bei auffällig niedriger Wertminderung oder einem sehr hohen Restwertangebot – ist eine sachverständige Zweitmeinung möglich. Mehr dazu unter Prüfung fremder Gutachten.